안녕하세요!
보험 탈출구 전문 스탭 김수정설계사입니다.
2024년 기준 우리나라 기대 수명이 남자 80.8세 , 여자 86.6세라고 합니다.
문제는 정년은 짧아지고 기대 수명까지에 대한 노후 준비를 해두셔야 하는데요
노후 준비로
국민 연금,퇴직 연금,개인 연금의 3층 구조로 준비하라는 얘기를 많이 합니다.
이때 연금이든 저축이든 노후를 위해 준비하게 되는데요
이왕이면 이율이 조금이라도 높은 곳이 있는지 알아보시죠
이때 원화가 아닌 글로벌 안전 자산인 달러로 장기적인 복리 효과를 누리고 비과세까지 적용되는 달러 연금 보험으로 준비해 보시는 건 어떠실까요?
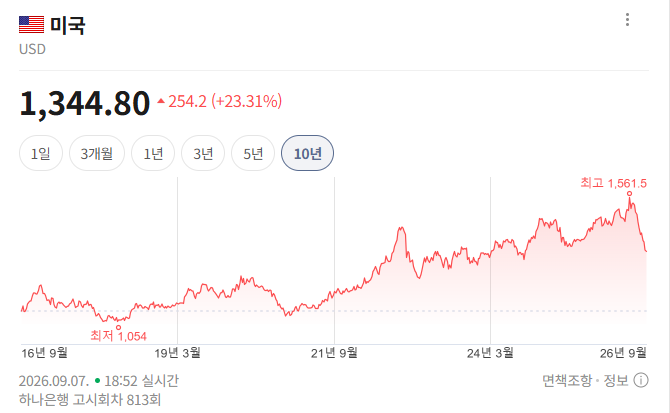
[ 하나은행 고시회차 813회 260907]
불과 두 달 만에 환율이 1,388원에서 1,561원까지 치솟는 것을 보며 많은 분들이 원화의 가치가
떨어지는 것을 느끼셨을 텐데요
오늘은 높은 환급률의 달러연금 보험의 구조와 이를 뒷받침하는 한·미 기준금리 현황을 설명드릴께요
1. 환율과 고물가 시대, 왜 '달러 자산'으로 눈을 돌려야 할까?
최근 원·달러 환율이 급등락을 거듭하며(1,388원 ▶ 1,561원 등) 원화로만 저축할때와 달러로 자산으로
저축했을때의 자산의 차이가 발생되지요
예를 들어 원화로 1388만원 저축을 했다면 달러는 1561만원이 되는 거지요
2. 객관적인 지표로 확인하는 한·미 기준금리 동향
달러 연금보험의 안정성과 수익 구조를 신뢰할 수 있는 이유는 현재 양국 중앙은행의 기준금리와
비교할 수 있는데요.
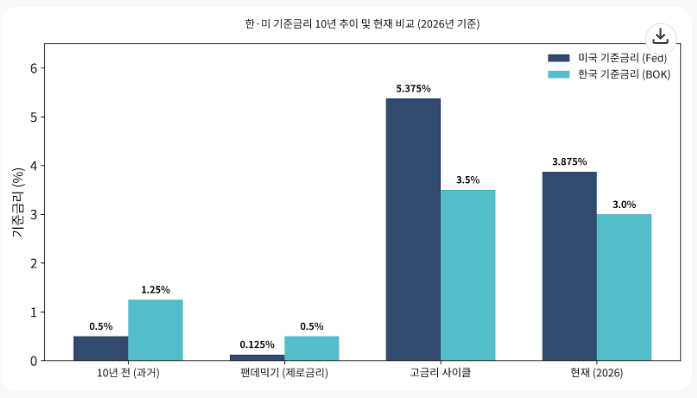
[ 한국은행 경제통계시스템(ECOS) 및 세인트루이스 연방준비은행 경제데이터 ]
얼마 전 연준은 기준금리를 4.00% 인상되었다는 뉴스 보도가 있었는데요
한국 기준 금리는 현재 연 3%입니다.
쉽게 비교하자면
미국금리4%대 A은행이고 한국금리 3%가 B은행이라면 금리가 높은 A은행에서
저축을 하는것이 유리 하겠죠~
달러연금의 장점은
1.미국의 높은 금리를 이용하는 점
2. 3,5,10년 기준으로 선택하여 납입 후 10년이후 해지시 비과세 적용
3. 원화보다 높은 달러로 저축하는 점
이런 장점들이 있는데요~
제가 추천드리는 달러연금 상품에 대해 좀 더 자세히 설명드릴께요
달러연금 보험은 보험료 납입부터 연금 지급까지의 전 과정이 미국 달러를 기반으로 이루어지고
공시 이율에 연동되어 적립액이 불어나는 구조에요
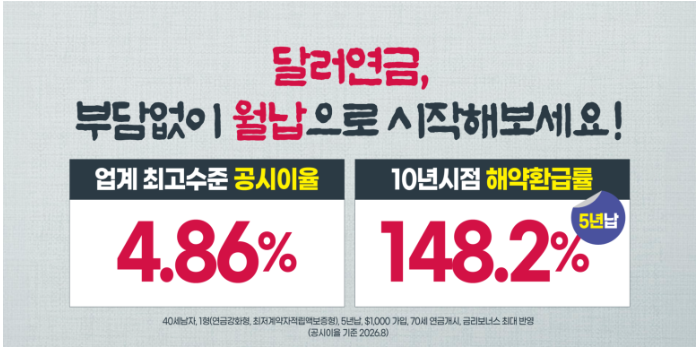
연금 저축보험으로 10년시점 148.2%까지 받을 수 있습니다.
이유는 이 회사는 공시이율 4.85%로 적용합니다.
또 한가지 추가적인 장점은!!
10년시점 해약환급률은 금리 보너스를 적용하여 148.2%인데요
금리 보너스란
연평균 미국 기준 금리가 3.5%를 초과하면 매년 1.0%씩 10년간 누적하여 148.2%를 적용받을 수 있어요
3.5%미만이더라도 138.2%까지는 환급받을 수 있지요.
물론 미국 기준 금리가 3.0%이하로 가정했을 경우엔 138% 지금처럼 3.75% 이상일 경우 148.2%로
환급률의 차이를 볼 수 있습니다.
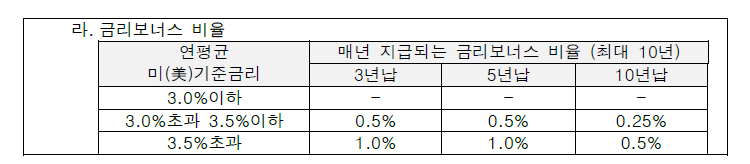
미국 기준 금리를 따라 공시이율과 함께 오르는 구조라 지금 같은 시기에 더
유리한 상품이라고 할 수 있죠
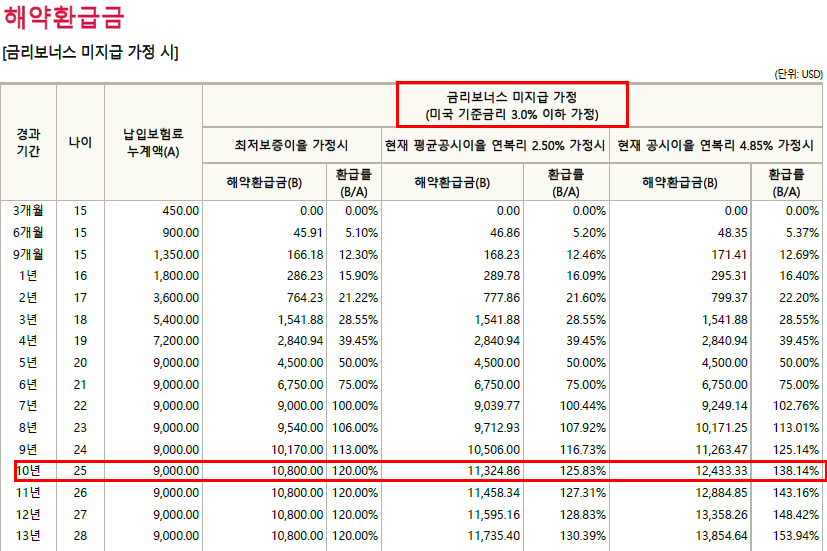
[ 40세 남자 1급수 월 150$,5년납]
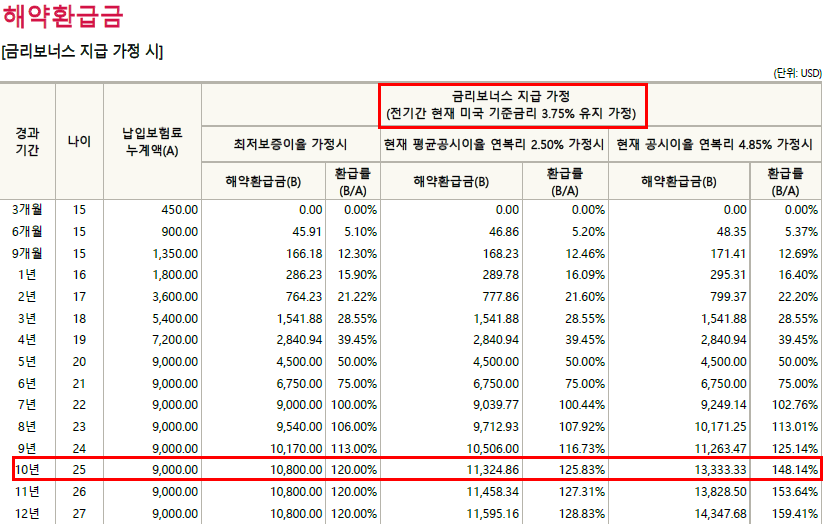
[ 40세 남자 1급수 월 150$, 5년납]
다만, 단점도 있습니다.
1. 중도 해지시 원금 손해 발생되는데 7년 이후엔 원금 보장이 되지만 비과세까지 적용되기 위해
꼭 10년은 유지하셔야 해요
2. 변동 금리 상품으로 공시 이율 하락시 환급금이나 연금액이 달라질 수 있습니다.
그래도 달러연금을 추천하는 이유는
10년시점 최저 보증이율이 120%이며 최고 148%까지 높은 환급율을 받을 수 있고
10년 유지 상품으로 비과세 적용이 됩니다.
높은 수익과 안정성으로 달러 연금 지금 준비해보시는 건 어떨까요?
달러 연금에 대해 더 자세한 설명이나 설계안 궁금하시면 편하게 문의주세요^^
📱 보험탈출구 김수정 설계사 1:1 상담
📞 전화/문자 문의: 010-5079-2239
💬 카카오톡 1:1 오픈상담: https://open.kakao.com/o/saZbloJh
[상기 내용은 보험설계사의 의견이며, 계약체결에 따른 이익 또는 손실은 보험계약자 등에게 귀속됩니다.]
[본 내용은 실제 가입 시에는 환율 변동 및 개인의 인수 조건에 따라 차이가 발생할 수 있습니다.]
[환율과 해외금리의 변라 보험료 증가, 보험금 및 해지환급금 등의 감소가 발생할 수 있으며,중도해지시 원금손실 가능성이 있습니다.]
프라임에셋 심의필제2026-09-6981호



안녕하세요!
보험 탈출구 전문 스탭 김수정설계사입니다.
2024년 기준 우리나라 기대 수명이 남자 80.8세 , 여자 86.6세라고 합니다.
문제는 정년은 짧아지고 기대 수명까지에 대한 노후 준비를 해두셔야 하는데요
노후 준비로
국민 연금,퇴직 연금,개인 연금의 3층 구조로 준비하라는 얘기를 많이 합니다.
이때 연금이든 저축이든 노후를 위해 준비하게 되는데요
이왕이면 이율이 조금이라도 높은 곳이 있는지 알아보시죠
이때 원화가 아닌 글로벌 안전 자산인 달러로 장기적인 복리 효과를 누리고 비과세까지 적용되는 달러 연금 보험으로 준비해 보시는 건 어떠실까요?
[ 하나은행 고시회차 813회 260907]
불과 두 달 만에 환율이 1,388원에서 1,561원까지 치솟는 것을 보며 많은 분들이 원화의 가치가
떨어지는 것을 느끼셨을 텐데요
오늘은 높은 환급률의 달러연금 보험의 구조와 이를 뒷받침하는 한·미 기준금리 현황을 설명드릴께요
1. 환율과 고물가 시대, 왜 '달러 자산'으로 눈을 돌려야 할까?
최근 원·달러 환율이 급등락을 거듭하며(1,388원 ▶ 1,561원 등) 원화로만 저축할때와 달러로 자산으로
저축했을때의 자산의 차이가 발생되지요
예를 들어 원화로 1388만원 저축을 했다면 달러는 1561만원이 되는 거지요
2. 객관적인 지표로 확인하는 한·미 기준금리 동향
달러 연금보험의 안정성과 수익 구조를 신뢰할 수 있는 이유는 현재 양국 중앙은행의 기준금리와
비교할 수 있는데요.
[ 한국은행 경제통계시스템(ECOS) 및 세인트루이스 연방준비은행 경제데이터 ]
얼마 전 연준은 기준금리를 4.00% 인상되었다는 뉴스 보도가 있었는데요
한국 기준 금리는 현재 연 3%입니다.
쉽게 비교하자면
미국금리4%대 A은행이고 한국금리 3%가 B은행이라면 금리가 높은 A은행에서
저축을 하는것이 유리 하겠죠~
달러연금의 장점은
1.미국의 높은 금리를 이용하는 점
2. 3,5,10년 기준으로 선택하여 납입 후 10년이후 해지시 비과세 적용
3. 원화보다 높은 달러로 저축하는 점
이런 장점들이 있는데요~
제가 추천드리는 달러연금 상품에 대해 좀 더 자세히 설명드릴께요
달러연금 보험은 보험료 납입부터 연금 지급까지의 전 과정이 미국 달러를 기반으로 이루어지고
공시 이율에 연동되어 적립액이 불어나는 구조에요
연금 저축보험으로 10년시점 148.2%까지 받을 수 있습니다.
이유는 이 회사는 공시이율 4.85%로 적용합니다.
또 한가지 추가적인 장점은!!
10년시점 해약환급률은 금리 보너스를 적용하여 148.2%인데요
금리 보너스란
연평균 미국 기준 금리가 3.5%를 초과하면 매년 1.0%씩 10년간 누적하여 148.2%를 적용받을 수 있어요
3.5%미만이더라도 138.2%까지는 환급받을 수 있지요.
물론 미국 기준 금리가 3.0%이하로 가정했을 경우엔 138% 지금처럼 3.75% 이상일 경우 148.2%로
환급률의 차이를 볼 수 있습니다.
미국 기준 금리를 따라 공시이율과 함께 오르는 구조라 지금 같은 시기에 더
유리한 상품이라고 할 수 있죠
[ 40세 남자 1급수 월 150$,5년납]
[ 40세 남자 1급수 월 150$, 5년납]
다만, 단점도 있습니다.
1. 중도 해지시 원금 손해 발생되는데 7년 이후엔 원금 보장이 되지만 비과세까지 적용되기 위해
꼭 10년은 유지하셔야 해요
2. 변동 금리 상품으로 공시 이율 하락시 환급금이나 연금액이 달라질 수 있습니다.
그래도 달러연금을 추천하는 이유는
10년시점 최저 보증이율이 120%이며 최고 148%까지 높은 환급율을 받을 수 있고
10년 유지 상품으로 비과세 적용이 됩니다.
높은 수익과 안정성으로 달러 연금 지금 준비해보시는 건 어떨까요?
달러 연금에 대해 더 자세한 설명이나 설계안 궁금하시면 편하게 문의주세요^^
📱 보험탈출구 김수정 설계사 1:1 상담
📞 전화/문자 문의: 010-5079-2239
💬 카카오톡 1:1 오픈상담: https://open.kakao.com/o/saZbloJh
[상기 내용은 보험설계사의 의견이며, 계약체결에 따른 이익 또는 손실은 보험계약자 등에게 귀속됩니다.]
[본 내용은 실제 가입 시에는 환율 변동 및 개인의 인수 조건에 따라 차이가 발생할 수 있습니다.]
[환율과 해외금리의 변라 보험료 증가, 보험금 및 해지환급금 등의 감소가 발생할 수 있으며,중도해지시 원금손실 가능성이 있습니다.]
프라임에셋 심의필제2026-09-6981호