안녕하세요, 보험 설계사 송성희입니다. 😊
 혹시 이런 얘기 들어보신 적 있으신가요?
"똑같이 불이 났는데, A씨는 손해액을 전부 보상받고 B씨는 절반밖에 못 받았다."
말도 안 되는 것 같지만 실제로 자주 벌어지는 일입니다.
원인은 화재보험 가입 시 '어떤 보상 방식을 선택했는가' 하나에 있습니다.
보험료를 조금이라도 아끼려고 보장 범위를 줄이는 분들이 많은데, 화재보험만큼은 그 판단이 훗날 큰 손해로 이어질 수 있습니다.
오늘은 화재보험의 두 가지 보상 방식
— 비례보상과 실손보상 —
이 실제로 어떻게 다른지 짚어보겠습니다.
━━━━━━━━━━━━━━━━
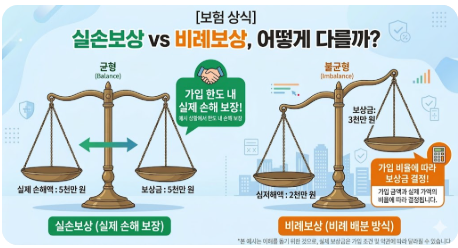
■ 비례보상이란?
(주택 외 일반 건물, 공장 화재보험 등에 주로 적용)
내가 가입한 보험금액이 건물의 실제 가치에 비해 부족하면, 손해액도 그 부족한 비율만큼만 보상받는 방식입니다.
예를 들어볼게요.
건물 가치가 10억 원인데 보험은 5억 원만 가입했다고 가정해 보겠습니다. 화재로 1억 원의 손해가 발생했다면, 받게 되는 보상금은 5천만 원, 딱 절반입니다.
이렇게 가입금액이 실제 가치보다 부족한 상태를 '과소보험'이라고 부릅니다.
■ 실손보상이란?
(주택화재보험 등에서 주로 적용)
가입 한도 안에서는 비율을 따지지 않고, 실제 손해가 난 만큼 보상받는 방식입니다.
건물의 정확한 가치를 스스로 판단하기 어려운 일반 소비자 입장에서는 훨씬 유리한 구조라고 할 수 있습니다.
━━━━━━━━━━━━━━━━
■ 그런데, 실손보상이라고 다 주는 건 아니라는 사실
여기서 많은 분들이 오해하시는 부분이 있습니다.
"실손보상이니까 손해 본 만큼 다 받는다"고 생각하시는데, 실제로는 '감가상각'이라는 변수가 숨어 있습니다.
감가상각이 뭐냐면, 시간이 지날수록 물건이나 건물의 가치가 낮아지는 걸 보험금 계산에 반영하는 겁니다. 보험사는 사고 당시 그 물건의 '현재 가치'를 기준으로 보상하거든요.
예를 들어 10년 넘게 사용한 에어컨이 화재로 못 쓰게 됐다면, 새 제품 가격이 아니라 10년치 감가를 뺀 중고 시세로 보상금이 책정됩니다.
정리하면 이렇습니다.
- 실손보상의 원칙: 가입 한도 내에서 손해액을 비율 없이 보상
- 다만 그 손해액 자체가 '현재 가치' 기준으로 계산됨
그래서 실손보상형에 가입했더라도, 건물이나 집기가 오래된 경우라면 실제 복구 비용보다 보상금이 적게 나오는 상황이 발생할 수 있습니다.
■ 그럼 부족한 금액은 어떻게 해야 할까?
이럴 때 필요한 게 바로 '재조달가액 특약(복구비용지원 특약)'입니다.
이 특약을 추가해두면, 감가상각으로 깎였던 금액까지 보험사가 추가로 지원해줍니다. 즉, 낡은 건물을 새 건물 수준으로 복구하는 데 필요한 실질적인 비용까지 커버할 수 있는 거죠.
━━━━━━━━━━━━━━━━
화재로 재산 피해를 본 것도 힘든데, 감가상각 때문에 생각보다 적은 보상금을 받게 된다면 그 허탈함은 말로 다 표현하기 어려울 겁니다.
그래서 저는 설계할 때 항상 이렇게 말씀드립니다.
"실손보상 하나만으로는 부족하고, 복구비용지원 특약까지 함께 있어야 진짜 안전장치입니다."
지금 갖고 계신 보험 증권, 한번 꺼내서 확인해 보세요.
혹시 이 특약이 빠져 있지는 않은지, 용어가 어렵고 약관이 복잡해서 판단이 안 서신다면 편하게 문의 주셔도 좋습니다.
오늘 확인하는 증권 한 장이 나중에 내 재산을 지키는 가장 든든한 힘이 될 수 있습니다.
언제든지 편하게 문의주세요
010-8712 -7172
https://blog.naver.com/sshpp486/224238484290
https://open.kakao.com/o/sq6Wexeg
 [본 내용은 모집 종사자 개인의 의견이며, 계약 체결에 따른 이익 또는 손실은 보험계약자 등에게 귀속됩니다.]
[보험사 및 상품별로 상이할 수 있으므로, 관련한 세부사항은 반드시 해당 약관을 참조하시기 바랍니다.]



안녕하세요, 보험 설계사 송성희입니다. 😊
 혹시 이런 얘기 들어보신 적 있으신가요?
"똑같이 불이 났는데, A씨는 손해액을 전부 보상받고 B씨는 절반밖에 못 받았다."
말도 안 되는 것 같지만 실제로 자주 벌어지는 일입니다.
원인은 화재보험 가입 시 '어떤 보상 방식을 선택했는가' 하나에 있습니다.
보험료를 조금이라도 아끼려고 보장 범위를 줄이는 분들이 많은데, 화재보험만큼은 그 판단이 훗날 큰 손해로 이어질 수 있습니다.
오늘은 화재보험의 두 가지 보상 방식
— 비례보상과 실손보상 —
이 실제로 어떻게 다른지 짚어보겠습니다.
━━━━━━━━━━━━━━━━
■ 비례보상이란?
(주택 외 일반 건물, 공장 화재보험 등에 주로 적용)
내가 가입한 보험금액이 건물의 실제 가치에 비해 부족하면, 손해액도 그 부족한 비율만큼만 보상받는 방식입니다.
예를 들어볼게요.
건물 가치가 10억 원인데 보험은 5억 원만 가입했다고 가정해 보겠습니다. 화재로 1억 원의 손해가 발생했다면, 받게 되는 보상금은 5천만 원, 딱 절반입니다.
이렇게 가입금액이 실제 가치보다 부족한 상태를 '과소보험'이라고 부릅니다.
■ 실손보상이란?
(주택화재보험 등에서 주로 적용)
가입 한도 안에서는 비율을 따지지 않고, 실제 손해가 난 만큼 보상받는 방식입니다.
건물의 정확한 가치를 스스로 판단하기 어려운 일반 소비자 입장에서는 훨씬 유리한 구조라고 할 수 있습니다.
━━━━━━━━━━━━━━━━
■ 그런데, 실손보상이라고 다 주는 건 아니라는 사실
여기서 많은 분들이 오해하시는 부분이 있습니다.
"실손보상이니까 손해 본 만큼 다 받는다"고 생각하시는데, 실제로는 '감가상각'이라는 변수가 숨어 있습니다.
감가상각이 뭐냐면, 시간이 지날수록 물건이나 건물의 가치가 낮아지는 걸 보험금 계산에 반영하는 겁니다. 보험사는 사고 당시 그 물건의 '현재 가치'를 기준으로 보상하거든요.
예를 들어 10년 넘게 사용한 에어컨이 화재로 못 쓰게 됐다면, 새 제품 가격이 아니라 10년치 감가를 뺀 중고 시세로 보상금이 책정됩니다.
정리하면 이렇습니다.
- 실손보상의 원칙: 가입 한도 내에서 손해액을 비율 없이 보상
- 다만 그 손해액 자체가 '현재 가치' 기준으로 계산됨
그래서 실손보상형에 가입했더라도, 건물이나 집기가 오래된 경우라면 실제 복구 비용보다 보상금이 적게 나오는 상황이 발생할 수 있습니다.
■ 그럼 부족한 금액은 어떻게 해야 할까?
이럴 때 필요한 게 바로 '재조달가액 특약(복구비용지원 특약)'입니다.
이 특약을 추가해두면, 감가상각으로 깎였던 금액까지 보험사가 추가로 지원해줍니다. 즉, 낡은 건물을 새 건물 수준으로 복구하는 데 필요한 실질적인 비용까지 커버할 수 있는 거죠.
━━━━━━━━━━━━━━━━
화재로 재산 피해를 본 것도 힘든데, 감가상각 때문에 생각보다 적은 보상금을 받게 된다면 그 허탈함은 말로 다 표현하기 어려울 겁니다.
그래서 저는 설계할 때 항상 이렇게 말씀드립니다.
"실손보상 하나만으로는 부족하고, 복구비용지원 특약까지 함께 있어야 진짜 안전장치입니다."
지금 갖고 계신 보험 증권, 한번 꺼내서 확인해 보세요.
혹시 이 특약이 빠져 있지는 않은지, 용어가 어렵고 약관이 복잡해서 판단이 안 서신다면 편하게 문의 주셔도 좋습니다.
오늘 확인하는 증권 한 장이 나중에 내 재산을 지키는 가장 든든한 힘이 될 수 있습니다.
언제든지 편하게 문의주세요
010-8712 -7172
https://blog.naver.com/sshpp486/224238484290
https://open.kakao.com/o/sq6Wexeg
[보험사 및 상품별로 상이할 수 있으므로, 관련한 세부사항은 반드시 해당 약관을 참조하시기 바랍니다.]