안녕하세요~! 가족이라는 마음으로
설계해 드리는 함소정 팀장입니다~!
오늘은 수술비 보험추천 준비하는
방법에 대해 알려드리려고 합니다!
수술비 보험의 필요성에 대해서 생각해 보셨나요?!
건강하신 분들 혹은 실손이 있으신 분들은
실손으로 병원비를 돌려받을 수 있기 때문에
수술비는 없어도 괜찮은 거 아니야?
라고 생각하실 수도 있을 것 같아요~!
수술비 보험추천하는 이유 네 가지를 알려드릴게요!
1. 연령이 증가할수록 실비가 갱신되면서
금액이 인상될 가능성이 높다.
2. 예전 실비에 비해서 현재
가입 가능한 실비는 자기 부담금이 더 높다.
3. 치료 기법이 발달하여 입원하지 않고
통원으로 수 술을 받게 되는 경우에는
통원 한도 내에서만 받을 수 있다.
4. 진단비는 한번 받으면 끝나지만
수술비는 계속 받을 수 있다.
3번은 수술비로 많은 비용이 나왔어도
통원 한도인 20~30만 원밖에
받지 못한다는 것을 의미합니다!
이러한 이유로 금액이 오르지 않는
비갱신으로 준비해 주시는 게 좋습니다! ^^
그렇다면 수술비는 어떻게 준비해야 하는지
아래에서 자세히 안내드리도록 하겠습니다~!
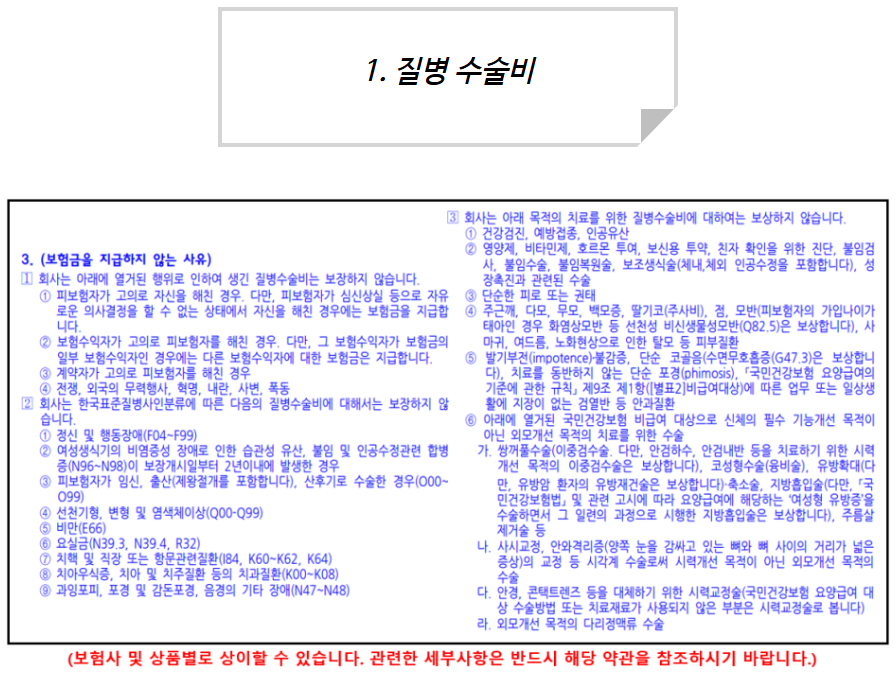
지급하지 않는 사유를 제외하고
수술의 정의에 해당되기만 한다면
받을 수 있는 특약이기 때문에
보장 범위가 가장 넓다는 장점을 가졌습니다!
대신 가입 금액이 30~50만 원 한도로
금액이 크지 않다는 게 단점입니다!
그래서 수술이 간단하던 복잡하던
낮은 한도로만 받을 수 있는데
이러한 단점을 질병 1-5종으로 보완할 수 있습니다!
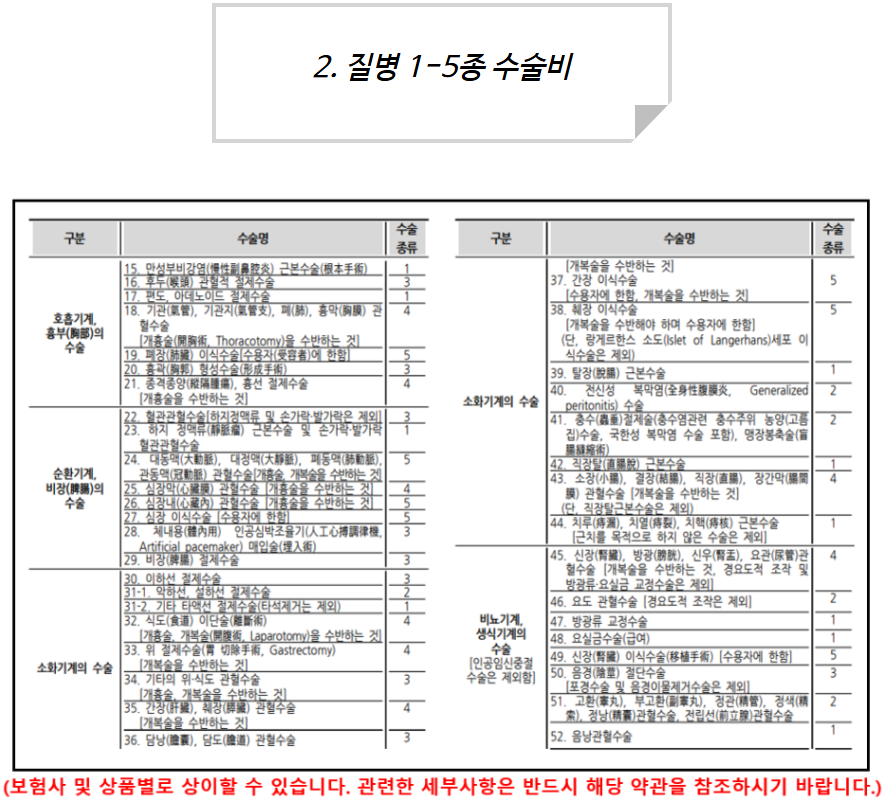
수술의 종류, 난이도에 따라서
차등으로 지급받을 수 있다는 장점이 있기 때문에
난이도가 낮고 간단하다면 1종에서
난이도가 높고 복잡하다면 5종에서 받을 수 있습니다!
1-5종을 20 / 50 / 100 / 500 / 1000만 원으로
가입했다고 가정해 보겠습니다.
치핵 비교적 간단하기 때문에
1종에 해당되고 20만 원을 받을 수 있습니다.
개두술, 개흉술과 같이 뇌랑 심장을
직접 여는 수술은 5종에 해당되어 1000만 원을 받을 수 있습니다!
다만 요즘에는 기법이 발달하여
뇌랑 심장은 내시경으로 수술을 받는 경우도 있는데요
내시경은 3종 100만 원에 해당되어
5종에 비해 보장이 비교적 낮은 편입니다.
사실 뇌랑 심장은 중대한 질환에 해당되는 경우가 많은데
3종 100만 원은 보장이 부족하게 느껴지기 때문에
이러한 단점을 바로 N대 수술비로 보완해 주시면 됩니다!
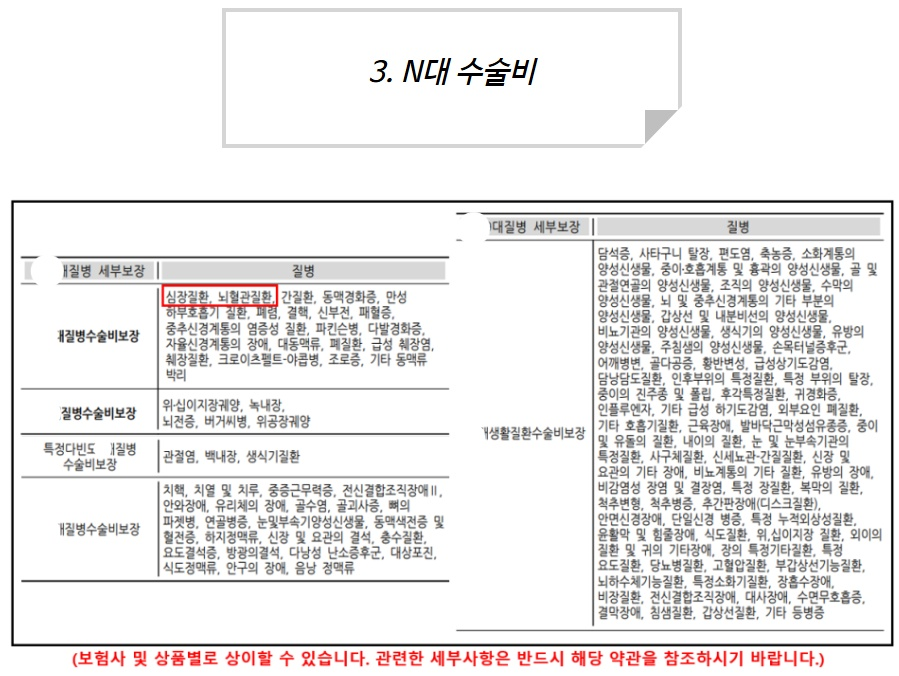
N은 보장해 주는 질환의 개수를 뜻하는데
회사마다 질환의 종류와 개수가 다르기 때문에
통상 N대 수술비라고 불립니다.
위에 이미지는 특정 회사의 N대 항목 예시입니다.
N대는 1-5종과 달리 난이도, 기법이 아닌
약관에서 정환 질환의 코드를 부여받고
그 질환의 치료를 목적으로
수술받는 경우에 가능합니다~!
그렇기 때문에 내시경을 받던
개두술, 개흉술을 받던 상관없이 가능합니다~!
N대를 구성할 때 뇌와 심장을
보완하기 위한 특약이기 때문에
뇌와 심장이 포함된 특약만 1천만 원으로 구성하고
나머지 특약은 최소로 구성해 주시면 됩니다~! ^^
오늘은 이렇게 수술비 보험추천에 대해서 알려드렸는데요~!
아직 수술비가 없어서 고민이셨던 분들!
성별, 나이, 직업 급수, 병력에 따라서
추천드리는 설계안이 달라지기 때문에
나에게 맞는 설계가 궁금하시다면
아래 방법을 통해서 연락 주시면
꼼꼼하게 알려드리도록 하겠습니다~! ^^
📌010 - 7970 - 8529
📌https://open.kakao.com/o/sku0pRYf
[보험회사 상품별, 성별, 연령, 직업 등에 따라 가입가능한 담보와 가입금액, 보험료 등은 달라질 수 있습니다]
프라임에셋 심의필 제2026-08-5902호
심의필일자 2026-08-25
광고유효기간 2027-08-24


안녕하세요~! 가족이라는 마음으로
설계해 드리는 함소정 팀장입니다~!
오늘은 수술비 보험추천 준비하는
방법에 대해 알려드리려고 합니다!
수술비 보험의 필요성에 대해서 생각해 보셨나요?!
건강하신 분들 혹은 실손이 있으신 분들은
실손으로 병원비를 돌려받을 수 있기 때문에
수술비는 없어도 괜찮은 거 아니야?
라고 생각하실 수도 있을 것 같아요~!
수술비 보험추천하는 이유 네 가지를 알려드릴게요!
1. 연령이 증가할수록 실비가 갱신되면서
금액이 인상될 가능성이 높다.
2. 예전 실비에 비해서 현재
가입 가능한 실비는 자기 부담금이 더 높다.
3. 치료 기법이 발달하여 입원하지 않고
통원으로 수 술을 받게 되는 경우에는
통원 한도 내에서만 받을 수 있다.
4. 진단비는 한번 받으면 끝나지만
수술비는 계속 받을 수 있다.
3번은 수술비로 많은 비용이 나왔어도
통원 한도인 20~30만 원밖에
받지 못한다는 것을 의미합니다!
이러한 이유로 금액이 오르지 않는
비갱신으로 준비해 주시는 게 좋습니다! ^^
그렇다면 수술비는 어떻게 준비해야 하는지
아래에서 자세히 안내드리도록 하겠습니다~!
지급하지 않는 사유를 제외하고
수술의 정의에 해당되기만 한다면
받을 수 있는 특약이기 때문에
보장 범위가 가장 넓다는 장점을 가졌습니다!
대신 가입 금액이 30~50만 원 한도로
금액이 크지 않다는 게 단점입니다!
그래서 수술이 간단하던 복잡하던
낮은 한도로만 받을 수 있는데
이러한 단점을 질병 1-5종으로 보완할 수 있습니다!
차등으로 지급받을 수 있다는 장점이 있기 때문에
난이도가 낮고 간단하다면 1종에서
난이도가 높고 복잡하다면 5종에서 받을 수 있습니다!
1-5종을 20 / 50 / 100 / 500 / 1000만 원으로
가입했다고 가정해 보겠습니다.
치핵 비교적 간단하기 때문에
1종에 해당되고 20만 원을 받을 수 있습니다.
개두술, 개흉술과 같이 뇌랑 심장을
직접 여는 수술은 5종에 해당되어 1000만 원을 받을 수 있습니다!
다만 요즘에는 기법이 발달하여
뇌랑 심장은 내시경으로 수술을 받는 경우도 있는데요
내시경은 3종 100만 원에 해당되어
5종에 비해 보장이 비교적 낮은 편입니다.
사실 뇌랑 심장은 중대한 질환에 해당되는 경우가 많은데
3종 100만 원은 보장이 부족하게 느껴지기 때문에
이러한 단점을 바로 N대 수술비로 보완해 주시면 됩니다!
회사마다 질환의 종류와 개수가 다르기 때문에
통상 N대 수술비라고 불립니다.
위에 이미지는 특정 회사의 N대 항목 예시입니다.
N대는 1-5종과 달리 난이도, 기법이 아닌
약관에서 정환 질환의 코드를 부여받고
그 질환의 치료를 목적으로
수술받는 경우에 가능합니다~!
그렇기 때문에 내시경을 받던
개두술, 개흉술을 받던 상관없이 가능합니다~!
N대를 구성할 때 뇌와 심장을
보완하기 위한 특약이기 때문에
뇌와 심장이 포함된 특약만 1천만 원으로 구성하고
나머지 특약은 최소로 구성해 주시면 됩니다~! ^^
오늘은 이렇게 수술비 보험추천에 대해서 알려드렸는데요~!
아직 수술비가 없어서 고민이셨던 분들!
성별, 나이, 직업 급수, 병력에 따라서
추천드리는 설계안이 달라지기 때문에
나에게 맞는 설계가 궁금하시다면
아래 방법을 통해서 연락 주시면
꼼꼼하게 알려드리도록 하겠습니다~! ^^
📌010 - 7970 - 8529
📌https://open.kakao.com/o/sku0pRYf
[보험회사 상품별, 성별, 연령, 직업 등에 따라 가입가능한 담보와 가입금액, 보험료 등은 달라질 수 있습니다]
프라임에셋 심의필 제2026-08-5902호
심의필일자 2026-08-25
광고유효기간 2027-08-24