실손 의료비는
질병 혹은 상해로
치료 시
보험 가입자에게
발생한 실제 의료비를
보상하는 보험 상품입니다.
"태아 때 꼭 실손 의료비 가입 해야 하나요?"
태아 보험을
상담하다 보면
정말 자주 받는 질문입니다.
태아 때 실손 의료비를
가입한다 하더라도
뱃속에 있을 땐
보장이 안되기 때문입니다.
그런데도
가입해야 하는
이유를
같이 알아보겠습니다!
출생 전 출생 후 위험 발생
우리 아가들이
뱃속에 있을 때
기형아 검사를
하게 되는데요
이때
조금이라도
이상 소견이 발견되면
그 이후부터
출생 전은 물론이고
태어나서 까지도
보험 가입은
어려워집니다.
보장을 못 받는
시기인
태아시기에
보험료를 내는 게
물론
부담으로 다가올 수 있지만
만약에라도
조산으로 태어나거나
선천적인 질병을
가지고 태어나게 되면
태어나서도
보험 가입이
거절될 수 있기에
어떠한 질병에
진단을 받지 않았을 때
가입하는 것이
가장 좋습니다.
"기형아 검사 전 보험 가입 후
이상 소견이 발생 하면?"
이상 소견이
발생할 것을
미리 예측할 수 없었기에
기형아 검사 전에
고지 사항을 잘 지켜
가입한 보험은
이후 이상 소견이
발생되어도
보험사에서는
강제 해지 시킬 수 없으니
걱정하지 않으셔도 됩니다!
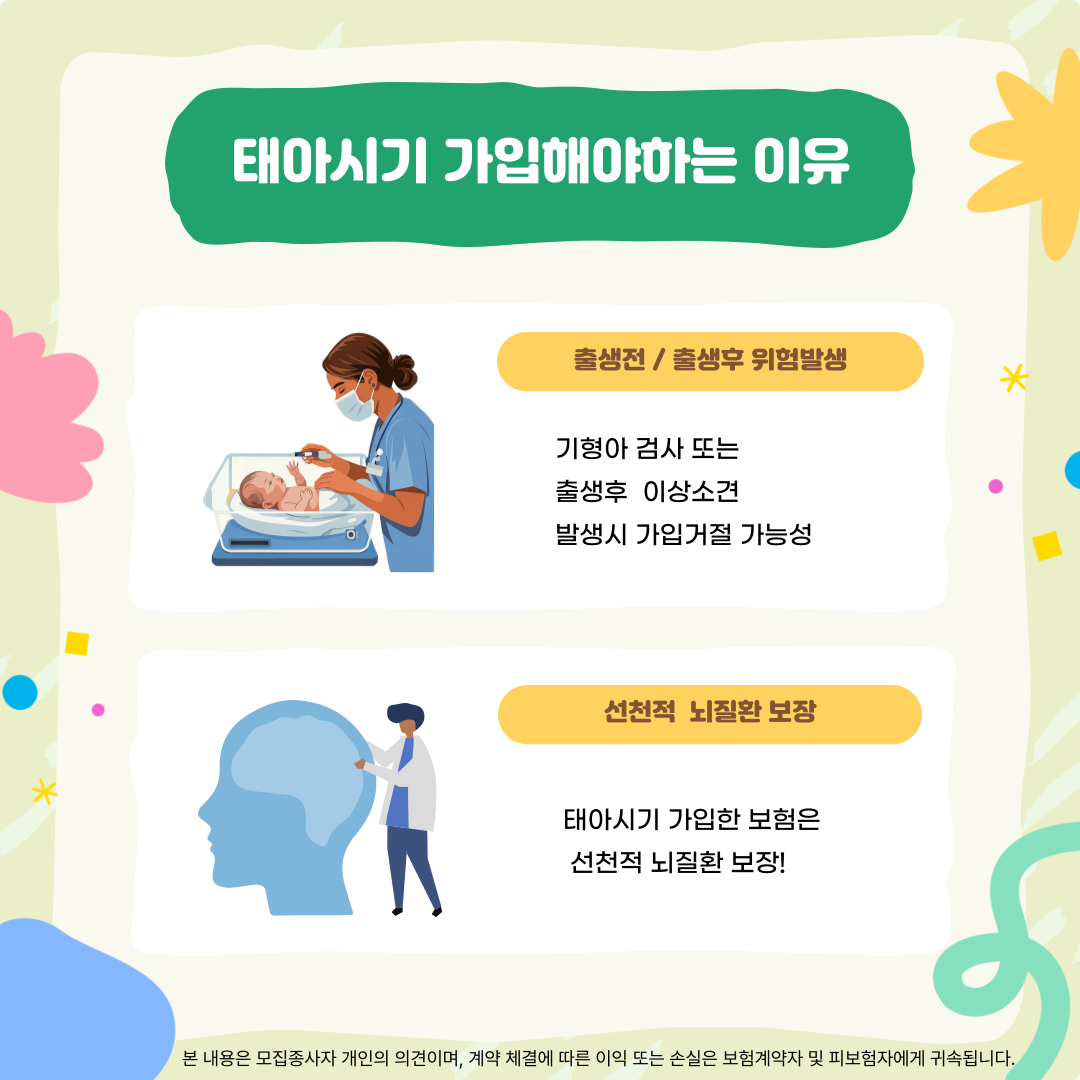
출생 이후
가입한 실손 의료비 보험은
선천적 질병에
대해서는
보장해주지 않습니다.
하지만
엄마 뱃속에 있는
시기인
태아 때 가입한
실손 의료비는
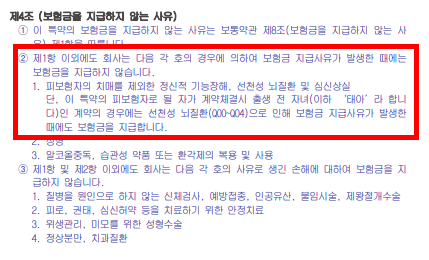
보험사 및 상품별로 상이할 수 있으므로, 관련 세부사항은 반드시 해당 약관을 참조하시기 바랍니다.
위 약관에서
보시는 것처럼
선천적 뇌 질환에
대해서는
보장이 가능합니다!
발생하게 되면
리스크가 크거나
발생 위험이 높은 것에
대해서 미리
대비하는 것이
보험의
궁극적인 목적이기에
태아시기에
미리
실손 의료비를
가입하시는 것이
좋습니다.
"그래도 보험료가
너무 부담됩니다."
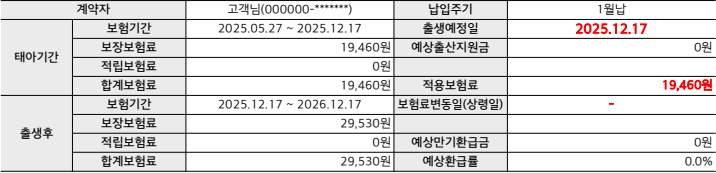
보험사 상품 별,성별,연령,직업 등에 따라 가입 가능한 담보와 가입 금액, 보험료는 달라질 수 있습니다.
<<30세, 상해 급수 1급, 임신 12주차 기준>>
네, 현재 4세대
실손 의료비 기준으로
A사의 태아 실손 의료비 보험료는
출생 전 19,460원
출생 후 29,530원
산출이 되는데요
매달 납부하기에
부담되는 금액일 수
있습니다.
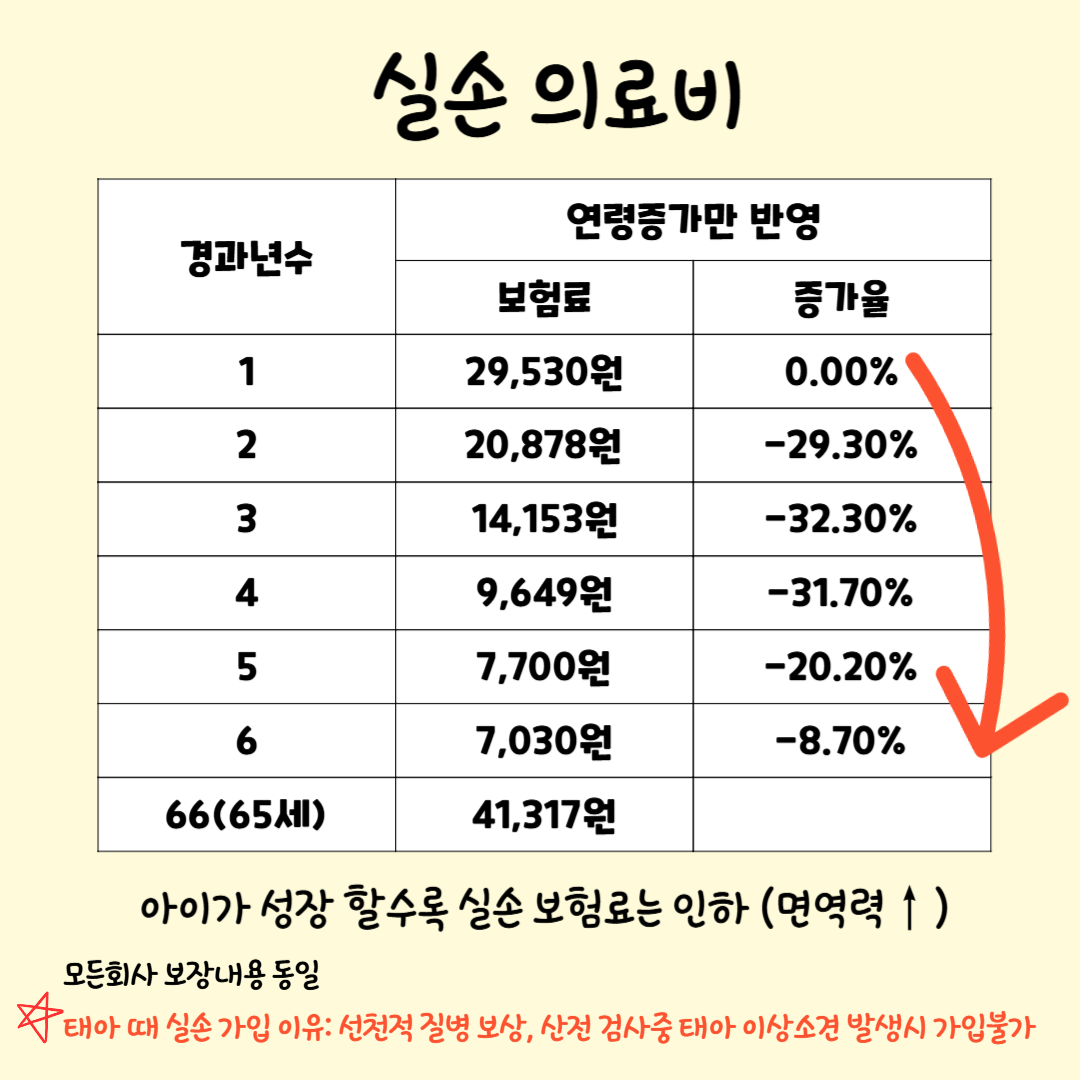
<<65세 기준 상해 급수 1급>>
하지만
위 사진을 보시게 되면
1년마다 갱신이
될 수록
보험료는
낮아지는 것을
볼 수 있습니다.
(다만, 모든 경우에
해당하는 것은 아니니
참고 용으로만
봐주시면 됩니다.)
출생 직후에는
혹시 모를 선천적 질병
발생의 위험성과
병원을 자주 가게
될 가능성으로 인해
오르게 되지만
점차 아가가
성장하면 할 수록
면역력 또한
높아지게 됩니다.
따라서
보험료는
갱신 시점 오르는 것이
아니라
내려가게 됩니다.
만 6세 때는
8천원 대 까지
내려가게 되는데요,
월 1만원이
안되는 보험료로
실제 부담한
의료비 일정 부분을
보장 받을 수 있다면
아가가
아플 때
든든한 보호막이
될 수 있을 겁니다!
여기까지
태아 때
실손 의료비가
필요한
이유를
말씀드렸습니다~!
모든 보험을
다 가입 할 수도,
가입 해야 할 이유도
없지만
발생하면
위험 부담이 큰 것과
아플 때나 다쳤을 때
실질적으로
도움이 많이 되는
보험에 대해서는
든든하게
준비 해 놓는 것을
추천 드립니다.
태아 실손 의료비
가입을
고민하시는
많은 산모님들께
오늘의
포스팅이
도움이 되셨으면
좋겠습니다.


실손 의료비는
질병 혹은 상해로
치료 시
보험 가입자에게
발생한 실제 의료비를
보상하는 보험 상품입니다.
"태아 때 꼭 실손 의료비 가입 해야 하나요?"
태아 보험을
상담하다 보면
정말 자주 받는 질문입니다.
태아 때 실손 의료비를
가입한다 하더라도
뱃속에 있을 땐
보장이 안되기 때문입니다.
그런데도
가입해야 하는
이유를
같이 알아보겠습니다!
우리 아가들이
뱃속에 있을 때
기형아 검사를
하게 되는데요
이때
조금이라도
이상 소견이 발견되면
그 이후부터
출생 전은 물론이고
태어나서 까지도
보험 가입은
어려워집니다.
보장을 못 받는
시기인
태아시기에
보험료를 내는 게
물론
부담으로 다가올 수 있지만
만약에라도
조산으로 태어나거나
선천적인 질병을
가지고 태어나게 되면
태어나서도
보험 가입이
거절될 수 있기에
어떠한 질병에
진단을 받지 않았을 때
가입하는 것이
가장 좋습니다.
"기형아 검사 전 보험 가입 후
이상 소견이 발생 하면?"
이상 소견이
발생할 것을
미리 예측할 수 없었기에
기형아 검사 전에
고지 사항을 잘 지켜
가입한 보험은
이후 이상 소견이
발생되어도
보험사에서는
강제 해지 시킬 수 없으니
걱정하지 않으셔도 됩니다!
출생 이후
가입한 실손 의료비 보험은
선천적 질병에
대해서는
보장해주지 않습니다.
하지만
엄마 뱃속에 있는
시기인
태아 때 가입한
실손 의료비는
보험사 및 상품별로 상이할 수 있으므로, 관련 세부사항은 반드시 해당 약관을 참조하시기 바랍니다.
위 약관에서
보시는 것처럼
선천적 뇌 질환에
대해서는
보장이 가능합니다!
발생하게 되면
리스크가 크거나
발생 위험이 높은 것에
대해서 미리
대비하는 것이
보험의
궁극적인 목적이기에
태아시기에
미리
실손 의료비를
가입하시는 것이
좋습니다.
"그래도 보험료가
너무 부담됩니다."
보험사 상품 별,성별,연령,직업 등에 따라 가입 가능한 담보와 가입 금액, 보험료는 달라질 수 있습니다.
<<30세, 상해 급수 1급, 임신 12주차 기준>>
네, 현재 4세대
실손 의료비 기준으로
A사의 태아 실손 의료비 보험료는
출생 전 19,460원
출생 후 29,530원
산출이 되는데요
매달 납부하기에
부담되는 금액일 수
있습니다.
<<65세 기준 상해 급수 1급>>
하지만
위 사진을 보시게 되면
1년마다 갱신이
될 수록
보험료는
낮아지는 것을
볼 수 있습니다.
(다만, 모든 경우에
해당하는 것은 아니니
참고 용으로만
봐주시면 됩니다.)
출생 직후에는
혹시 모를 선천적 질병
발생의 위험성과
병원을 자주 가게
될 가능성으로 인해
오르게 되지만
점차 아가가
성장하면 할 수록
면역력 또한
높아지게 됩니다.
따라서
보험료는
갱신 시점 오르는 것이
아니라
내려가게 됩니다.
만 6세 때는
8천원 대 까지
내려가게 되는데요,
월 1만원이
안되는 보험료로
실제 부담한
의료비 일정 부분을
보장 받을 수 있다면
아가가
아플 때
든든한 보호막이
될 수 있을 겁니다!
여기까지
태아 때
실손 의료비가
필요한
이유를
말씀드렸습니다~!
모든 보험을
다 가입 할 수도,
가입 해야 할 이유도
없지만
발생하면
위험 부담이 큰 것과
아플 때나 다쳤을 때
실질적으로
도움이 많이 되는
보험에 대해서는
든든하게
준비 해 놓는 것을
추천 드립니다.
태아 실손 의료비
가입을
고민하시는
많은 산모님들께
오늘의
포스팅이
도움이 되셨으면
좋겠습니다.